휴머노이드 로봇 수혜주? 진짜 병목은 감속기다
휴머노이드가 커질 때 가장 먼저 모자랄 부품은 관절 속 정밀 감속기와 액추에이터다. 이 부품과 희토류 자석을 맡은 상장사 4곳을 공시와 보도로 나눠 따져 봤다.
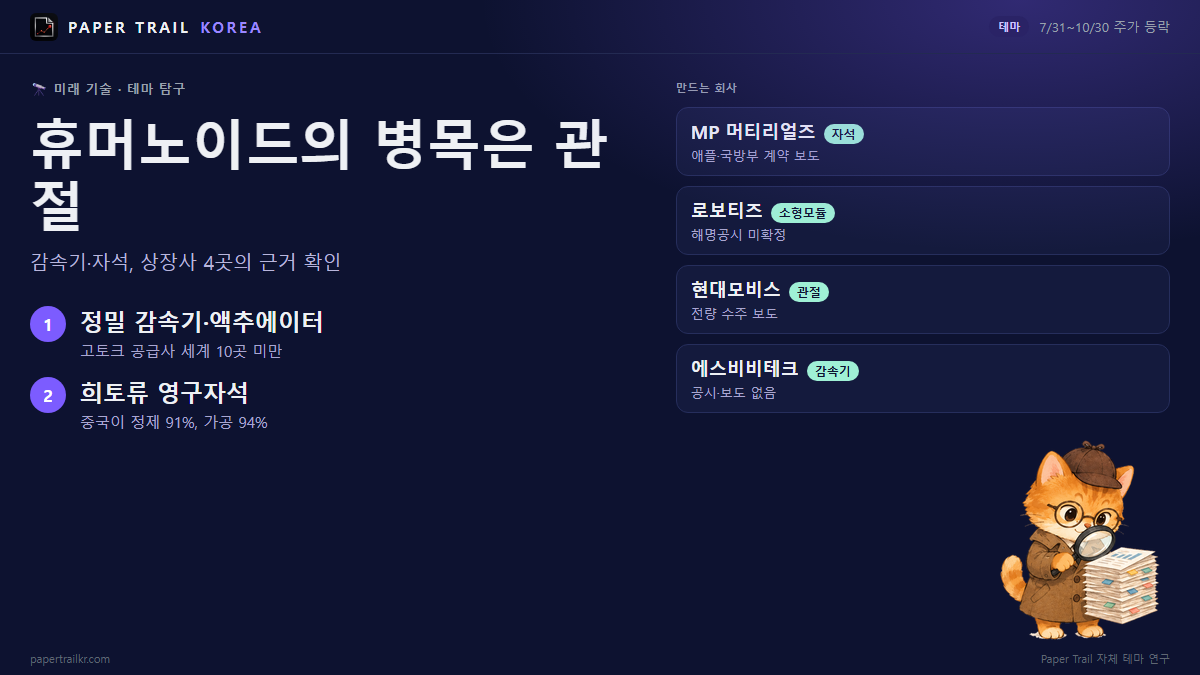
KB증권은 2035년 현대모비스 한 곳의 휴머노이드 액추에이터(로봇 관절을 움직이는 구동 장치) 매출이 166조원, 영업이익이 13조원에 이를 것으로 추정했다(한국경제 보도). 로봇이 이만큼 커질 때 가장 먼저 모자랄 부품으로 Paper Trail 자체 테마 연구(2026년 10월 31일 22:09 기준)가 짚은 것은 관절 속 정밀 감속기다. 고토크 액추에이터·감속기를 만드는 회사가 세계에 10곳도 안 된다는 맥킨지 추정이 근거다.
한눈에 보기
| 종목 | 관련 부품 | 호재 성격 | 근거 | 다음에 확인할 것 |
|---|---|---|---|---|
| MP Materials | 희토류 영구자석(NdFeB) | 실체·지속 | 보도만 | 로봇용 물량이 계약에 잡히는지, 영업이익률 흑자 전환 |
| 로보티즈 | 소형 액추에이터 모듈(다이나믹셀) | 기대감 | 보도만 | 대형 고객 공급계약 공시, 분기 적자폭 |
| 현대모비스 | 휴머노이드 관절용 액추에이터 | 기대감 | 보도만 | 로봇 부품 매출이 실적에 따로 잡히는지 |
| 에스비비테크 | 정밀 하모닉 감속기 | 기대감 | 없음 | 대만 로봇사 테스트가 공급계약으로 이어지는지 |
병목 1: 정밀 감속기·액추에이터, 만드는 곳이 너무 적다
액추에이터는 모터와 감속기, 나사 같은 구동 부품을 묶은 관절 모듈이다. 감속기는 모터의 빠른 회전을 느리지만 센 힘으로 바꾼다. 유성롤러스크류(회전을 직선 힘으로 바꾸는 정밀 나사)는 팔다리를 밀고 당긴다. 이 모듈이 로봇 원가에서 차지하는 몫을 iM증권은 70~80%, 신한은 40~60%로 봤다. 현대모비스는 자체 추정으로 60%를 든다.
공급이 적은 이유는 진입 장벽이다. 맥킨지는 고토크 액추에이터·감속기 공급사가 세계에 10곳 미만이라고 봤다. 일본(하모닉드라이브, 나브테스코), 독일(쉐플러), 스위스(GSA, 롤비스) 업체가 50년 넘게 이 시장을 쥐어 왔다. 새 라인을 세우는 데 수년이 걸리고, 하모닉드라이브의 수주잔고가 2027년 이후까지 밀려 있다는 보도도 있다.
로봇 한 대에 들어가는 수량이 문제를 키운다. humanoid.guide에 따르면 테슬라 옵티머스 1대에는 구조용 액추에이터 28개, 유성롤러스크류 14~16개, 하모닉감속기 약 14개가 들어간다. 손 하나에는 코어리스모터(철심 없는 소형 모터)가 약 20개 필요하다. 산업용 로봇팔의 축이 6개인 것과 비교하면 같은 부품이 수배에서 수십 배 더 들어간다.
병목 2: 희토류 영구자석, 중국이 정제와 가공을 쥐고 있다
서보모터(정밀한 위치 제어용 모터)에는 강한 영구자석인 NdFeB(네오디뮴-철-붕소 자석)가 들어간다. 중국은 희토류 채굴의 59%, 정제의 91%, 자석 가공의 94%를 차지한다(Bernstein, TheNextWeb). 비중국 자석 생산은 원료인 NdPr 산화물 확보가 앞으로 5년간 구조적 제약이라고 MP Materials CEO가 말했다. 2025년 중국의 수출 규제로 테슬라 옵티머스 생산이 실제로 늦어진 사례도 있다.
로봇 1대에는 NdFeB 자석이 2~4.5kg, 서보모터가 30개 이상 들어간다. 전기차 한 대의 구동 모터가 1~2개인 것과 비교하면 모터 개수만 10배 이상이다.
MP Materials, 계약은 있지만 로봇 몫은 아직 안 보인다
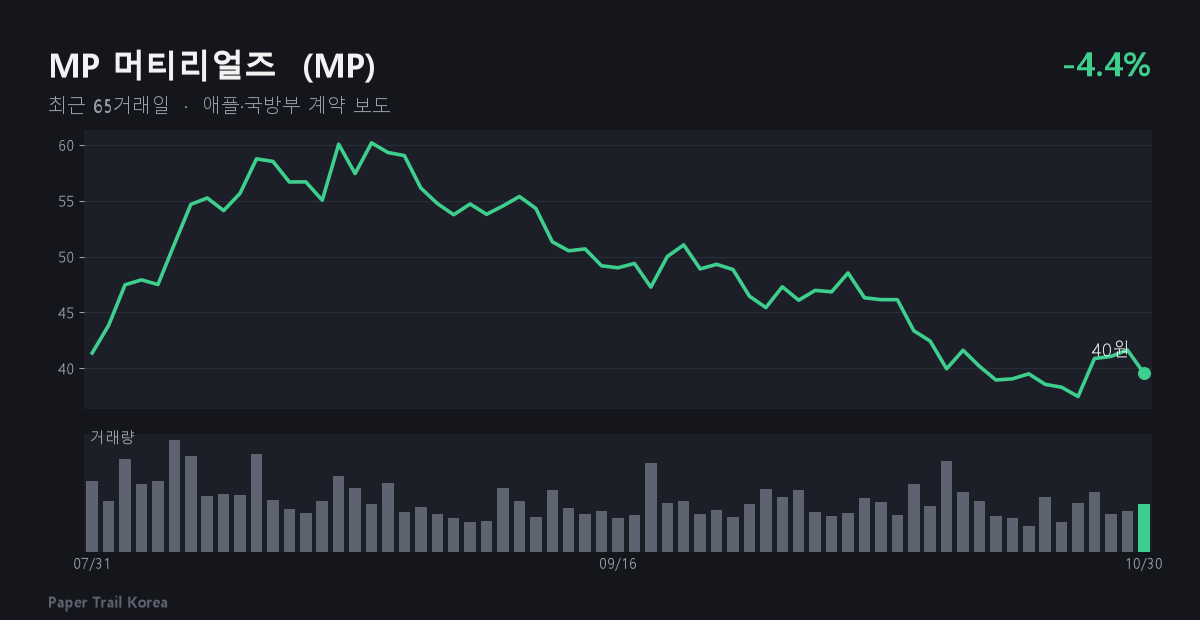
MP Materials는 미국에서 희토류 채굴부터 자석 제조까지 한 회사 안에서 잇는 업체다. 확인된 계약은 애플 5억 달러, 국방부 4억 달러이고(2분기 실적 발표 관련 보도), GM과도 장기계약이 있다고 Paper Trail 연구 기록은 적었다. CEO가 피지컬 AI(현실 세계에서 움직이는 AI 로봇)를 핵심 수요처로 지목하긴 했다. 하지만 계약 상대가 애플·국방부·GM이어서 휴머노이드 몫이 얼마인지는 이번 자료로 알 수 없다. 연구 기록상 매출은 119.7% 늘었고 최근 분기 매출총이익률은 0.8%로 전 분기보다 18.1%p 올랐다. 순이익률은 -14.6%로 아직 적자다. 7월 31일 종가 대비 -4.4%, 기간 고점 대비 -34.2%다. SEC에 올라온 최근 공시는 주요 주주 지분 보고(Schedule 13G/A, 10월 27일)와 임원 거래 보고(Form 4, 10월 13일)뿐이고 계약 관련 공시는 없다.
다음에 볼 것은 두 가지다. 국방부·완성차·애플 같은 곳의 새 장기 구매계약이 나오는지, 그리고 다음 분기 실적에서 영업이익률이 흑자로 돌아서거나 적자폭이 뚜렷이 줄어드는지다. 반대로 중국이 희토류 수출 규제를 풀어 가격이 급락하거나, 비중국 경쟁사(Lynas 등)의 대규모 자석 증설이 가시화되거나, 기존 계약이 취소·축소되면 병목 논리가 약해진다.
로보티즈, 소형 관절 모듈이 본업이고 이익은 아직 적자다
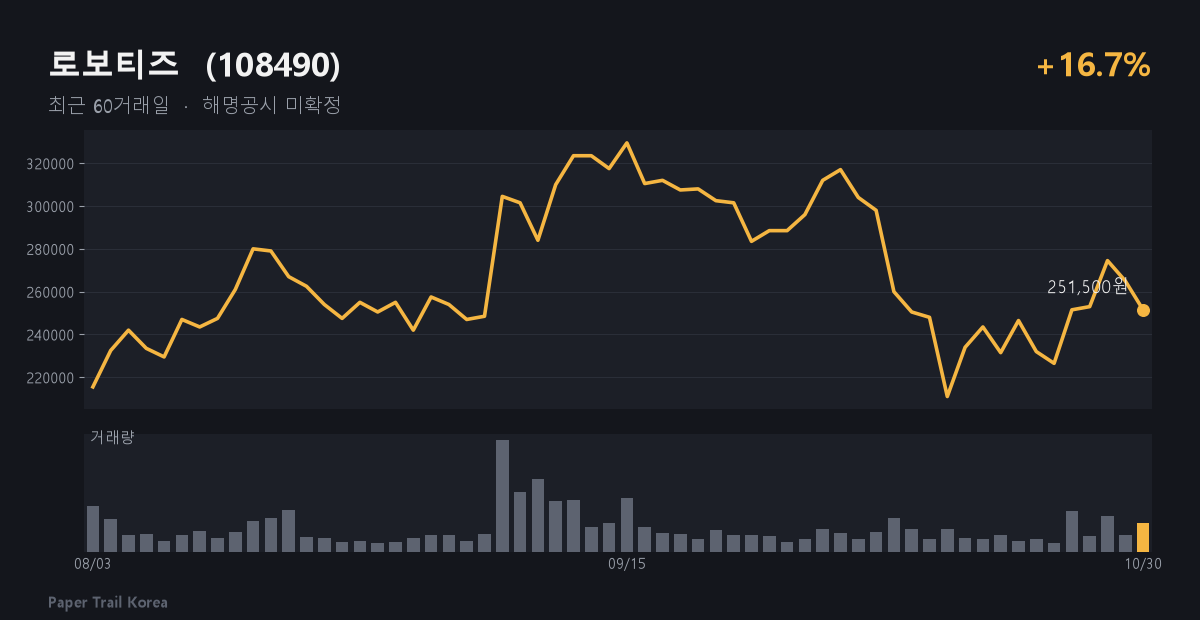
로보티즈는 소형 액추에이터 모듈인 다이나믹셀을 만든다. 연구 노트가 인용한 보도(Daum/MTN)에서 상반기 매출의 98%(267억원)가 액추에이터였고 수출 비중은 76%였다. 다만 이 보도의 집계 시점은 노트에 따로 적혀 있지 않다. 맥킨지가 말한 고토크 대형 액추에이터와는 결이 다르다. 연구 기록에는 대형 감속기 업체처럼 수년치 수주잔고가 쌓였다는 증거가 없다. 순이익률은 -7.8%, 잉여현금흐름도 마이너스다. 8월 3일 종가 대비 +16.7%, 기간 고점 대비 -23.7%다. 최근 일주일 공시에는 10월 28일 '풍문 또는 보도에 대한 해명(미확정)'이 있다. 제목만 확인되고 내용은 이번 자료에 없다. 주식선물 가격제한폭 확대요건 도달 공시도 상승 2번(10월 26일·28일), 하락 2번(10월 12일·15일) 있었다. 스톡옵션 행사에 따른 추가상장(10월 20일)도 있었다. 11월 1일 전자신문은 프랑스 폴렌 로보틱스와 협력해 개발하는 399달러 '오리 로봇'이 화제라고 보도했다.
확인할 것은 완성차·휴머노이드 대형업체를 향한 신규 공급계약 공시다. 분기 적자폭이 줄고 매출총이익률 개선이 다음 분기에도 이어지는지도 봐야 한다. 최근 분기 매출총이익률은 56.2%로 전 분기보다 5.0%p 올랐지만 전년 동기보다는 4.9%p 낮다. 저가 경쟁사가 소형 액추에이터 시장에 들어오거나, 2026년 영업손실이 가이던스대로 커지거나, 주요 수출 고객이 떠나면 근거가 약해진다.
현대모비스, 아틀라스 관절 수주는 보도 단계다
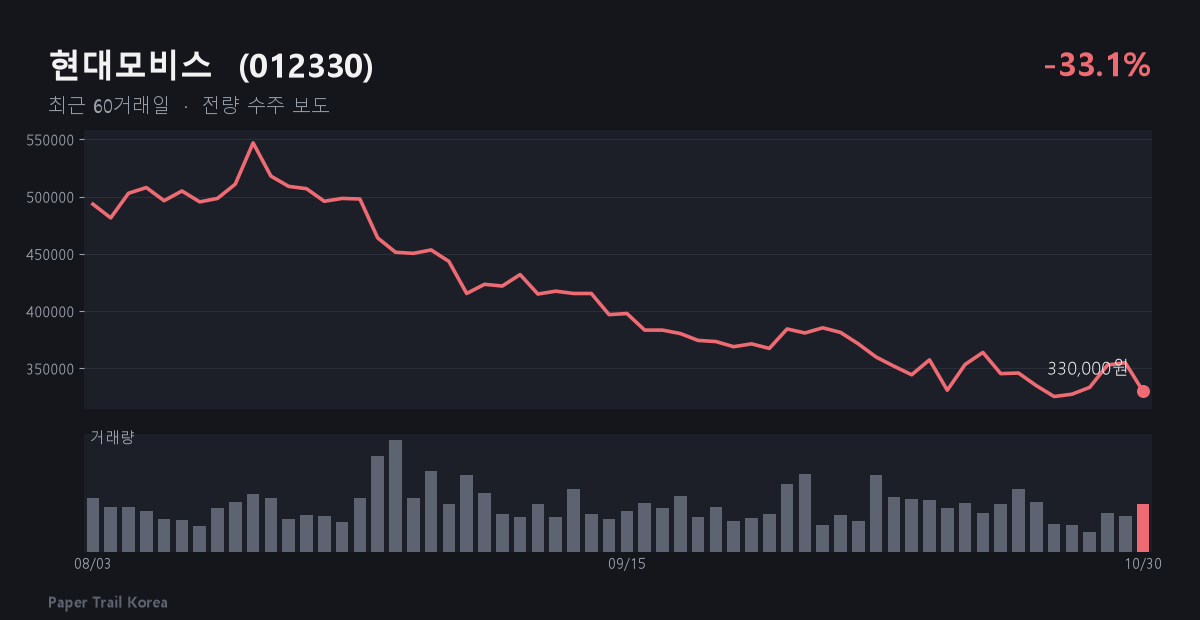
전자신문(10월 26일)은 현대모비스가 보스턴다이내믹스 아틀라스의 액추에이터를 전량 수주했다고 보도했다. 뉴시스에 따르면 현대모비스는 로보틱스 부품으로 사업을 넓히기로 했다. 다만 로봇 부품이 자동차 부품 본업 위에 얹히는 사업이어서, 이 매출이 전체에서 얼마인지는 이번 자료에 없다. 8월 3일 종가 대비 -33.1%, 기간 고점 대비 -39.7%다. 최근 공시는 3분기 잠정실적(공정공시), 자기주식 처분 결정, 기업설명회 안내와 10월 28일 (정정)회사분할 결정이다. 제목만으로는 로봇 사업과의 관련을 알 수 없고, 수주를 알리는 공시는 없다. 매일경제는 3분기 영업이익이 17% 늘었다고 전했다.
연구 기록에는 이 종목의 확인·부정 신호가 따로 없어 보도에서 확인점을 뽑았다. 아틀라스 납품이 실적에서 로봇 부품 매출로 따로 드러나는지, 양산 규모가 구체적으로 나오는지 봐야 한다. 본업 변수도 있다. SBS Biz는 현대모비스 스페인 공장이 독점 공급하는 배터리 부품의 불량으로 폭스바겐 공장이 한때 멈췄고 법인 수장이 교체됐다고 보도했다.
에스비비테크, 국산 감속기라는 점은 분명하나 확인된 수주는 없다
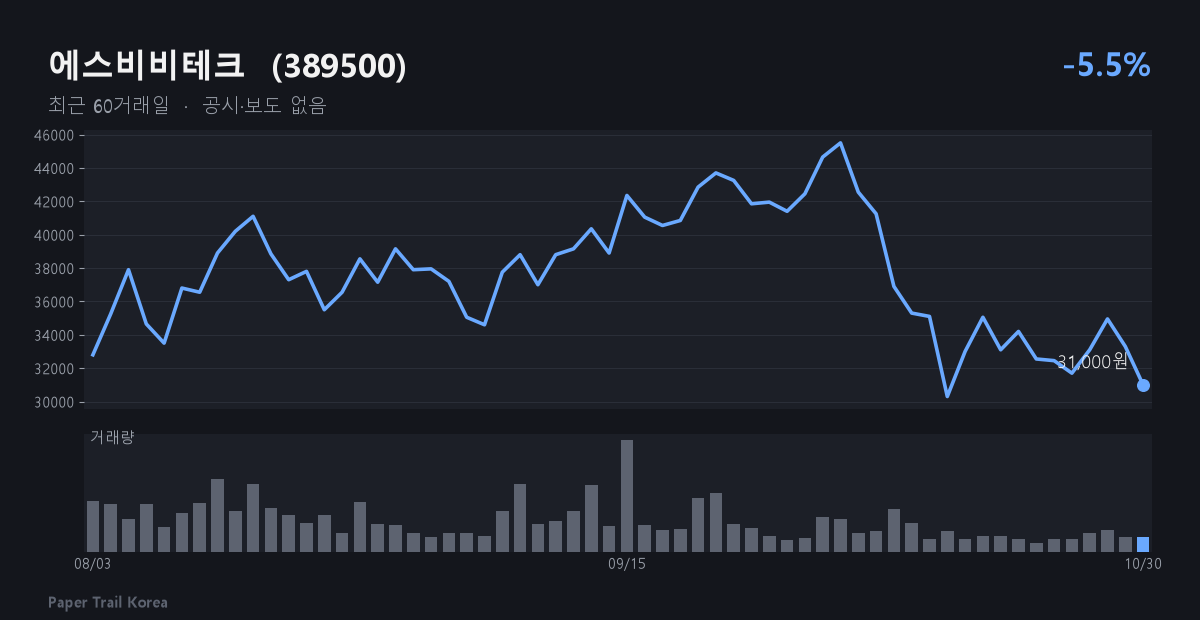
에스비비테크는 2013년 하모닉감속기를 국산화한 회사다. 2025년 9월 보도(finance-scope)에 따르면 일본 제품보다 약 30% 싸고, 천안 전용공장이 하반기 양산에 들어가며, 대만 로봇사가 테스트 중이다. 연구 기록상 시가총액은 약 1억 6천만 달러로 네 종목 중 가장 작다. 확정된 수주나 점유율은 자료에 없다. 8월 3일 종가 대비 -5.5%, 기간 고점 대비 -31.9%다. 최근 일주일 공시도, 최근 사흘 뉴스도 없다.
다음에 볼 것은 테스트 중인 대만 로봇사와의 공급계약이 공시로 나오는지다. 천안 공장의 양산이 실제 매출로 잡히는지도 봐야 한다. 테스트가 계약으로 이어지지 않으면 감속기를 만든다는 사실만으로는 병목의 몫을 확인하기 어렵다.
이 테마에서 조심할 점
- 병목 부품을 만든다는 것과 이익을 얻는다는 것은 다르다. 로보티즈와 MP Materials는 연구 기록상 순이익이 적자이고, 현대모비스는 로봇 매출이 따로 확인되지 않는다.
- 독과점을 쥔 곳은 해외 업체다. 일본·독일·스위스 업체가 50년 넘게 시장을 쥐고 있고, 국내 상장사가 수년치 수주잔고를 쌓았다는 근거는 이번 자료에 없다. 한국경제는 올해 상반기 세계 휴머노이드 출하량 100대 중 87대가 중국산이라고 전했다.
- 병목은 풀릴 수도, 다른 곳으로 옮겨갈 수도 있다. 중국이 수출 규제를 풀면 자석 가격이 달라질 수 있다. 메모리·배터리·MLCC(적층세라믹콘덴서)도 병목 후보다. 삼성전기는 MLCC 가격을 이달 30% 올렸고 로봇 1대에 약 1만 개가 들어가지만, 매출이 다각화돼 이 글에서는 다루지 않았다.
- 시장 전체가 흔들렸다. 10월 30일 KOSPI는 -3.48%, KOSDAQ은 -3.83%, 나스닥은 -2.86%였다. 종목별 등락 중 일부는 이 영향일 수 있다.